美股收评:3万亿美元一夜蒸发!纳指暴跌5.5%跌入修正区间,AI交易遭遇“大清算”
来源于:fx168-推荐
发布日期:2026-11-06 06:31:17
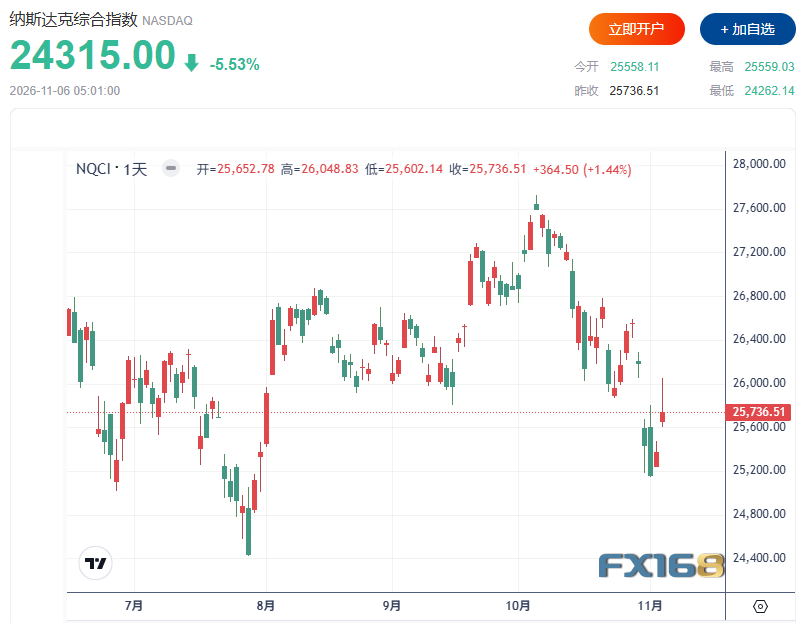
FX168财经报社(北美)讯 美国股市周四遭遇19个月来最猛烈的一次科技股抛售。纳斯达克综合指数收盘暴跌5.52%,创2025年4月特朗普“解放日”关税宣布以来最大单日跌幅,并正式确认进入技术性修正区间。标普500指数重挫4.36%,道琼斯工业平均指数下跌3.44%。这场抛售令标普500成分股单日蒸发约3万亿美元市值,显示中期选举后的政治与监管预期正在迅速重塑市场对人工智能交易的判断。
此次下跌的核心压力来自AI、半导体和数据中心相关股票。民主党在中期选举中赢得国会控制权,并在多个对数据中心建设存在明显反对声音的州取得重要胜利,引发市场担忧,未来对AI基础设施扩张的监管和地方阻力可能进一步上升。过去一年推动美股不断创下新高的AI资本支出逻辑,正迎来一场前所未有的压力测试。
纳指正式进入修正区间
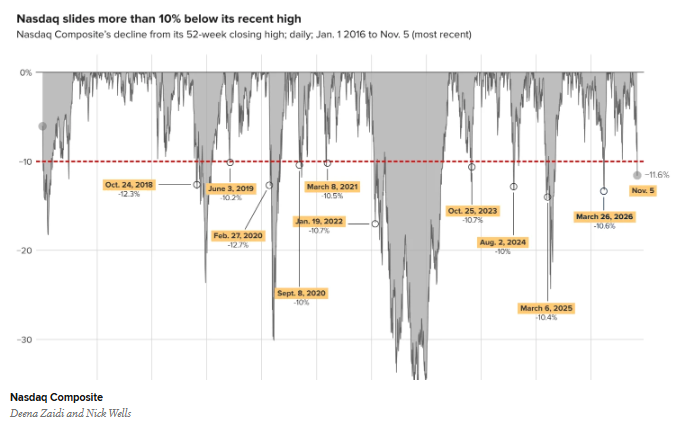
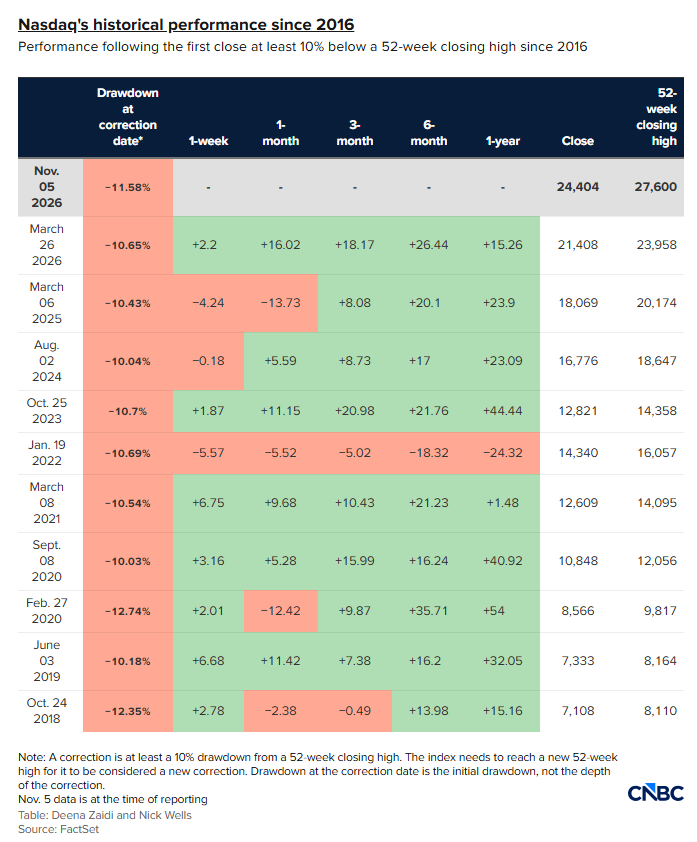
纳斯达克综合指数周四收于24315点,较10月6日创下的历史收盘高点回落超过10%,正式进入技术性修正区间。通常而言,从近期高点下跌10%以上,就意味着指数进入修正。
(图源:FX168)
(图源:CNBC)
这也是纳指自2025年4月以来最糟糕的单日表现。短短一个交易日内,科技股的大幅下跌彻底逆转了前一交易日中期选举后带来的乐观情绪。
(图源:FactSet、CNBC)
标普500指数周四收于7353.73点,跌幅达到4.36%;道指则跌至51523.06点,跌幅为3.44%。尽管遭遇剧烈调整,标普500今年以来仍累计上涨约7.4%,纳指年内涨幅约为4.6%。
交易量也明显放大。周四美国交易所成交量达到269亿股,远高于过去20个交易日平均177亿股的水平,显示投资者正在集中调整仓位,而非普通的低成交回调。
3万亿美元市值一天蒸发
周四市场最令人震惊的数字之一,是标普500成分股合计蒸发约3万亿美元市值。
这意味着,市场已经不再只是针对个别高估值科技公司的调整,而是演变成更广泛的风险资产抛售。
就在一天前,美国股市刚刚因为政治不确定性下降而出现大幅上涨。周三标普500录得三个月来最大单日涨幅,道指更是一度暴涨超过1500点。
市场当时认为,民主党控制国会可能形成更强的政治制衡,从而限制特朗普政府进一步扩大财政支出、提高关税或推出其他通胀性政策。
但到了周四,投资者迅速转向关注另一个完全不同的问题:民主党掌控国会之后,是否会对人工智能、数据中心、电力消耗以及大型科技企业施加更严格限制。
这种预期变化成为科技股暴跌的重要催化剂。
英伟达跌超9%,半导体指数狂泻12%
半导体板块成为此次市场风暴的中心。
费城半导体指数暴跌超过12%,创下极端单日跌幅,并跌至逾半年最低水平。英伟达股价重挫超过9%,而其他芯片和AI基础设施相关企业也遭到猛烈抛售。
半导体公司之所以受到最大冲击,是因为当前AI增长故事高度依赖数据中心快速扩张。任何建设放缓、审批延迟或资本支出削减,都可能直接影响未来芯片需求。
市场担忧的不仅仅是监管。在AI投资规模已经达到历史高位的背景下,投资者也越来越关注巨额资本支出到底能否产生足够回报。一旦数据中心扩张速度下降,这些此前基于高速增长预期获得高估值的公司就必须重新接受更加严格的盈利检验。
数据中心股全面崩跌
数据中心和Neocloud公司同样遭遇重创。
IREN和Applied Digital均下跌超过14%,CoreWeave跌近10%。这些公司近几年受益于AI算力需求爆发,快速扩建服务器、数据中心和云计算基础设施,但也高度依赖外部融资。
利率上升本身已经提高融资成本,如今如果数据中心建设受到更严格监管,企业扩张逻辑将面临双重压力。
市场目前担心,一些州和地方政府可能对新建数据中心的审批采取更谨慎态度,特别是在电力、水资源和土地使用问题已经引发社区反弹的地区。
SimCorp全球投资决策研究负责人Melissa Brown表示,投资者似乎正在意识到,新当选的一些国会议员和州长可能希望放缓AI基础设施建设速度。即使他们无法完全阻止这一趋势,任何放缓都会引发担忧,因为过去几年的AI增长故事高度依赖支持性基础设施快速扩张。
大型科技股也无法幸免
抛售并没有局限于芯片和数据中心公司。Meta下跌4%,亚马逊和Alphabet均下跌约2.2%。这些企业此前因为AI投资和广告、云计算业务增长而受到市场追捧,但在整体风险偏好迅速恶化的情况下,也难以独善其身。
AI相关电力和设备供应商同样受压。GE Vernova下跌7.5%,Constellation Energy下跌2.5%。这意味着市场正在重新评估整个AI基础设施链条,而不只是最上游的芯片制造商。
马斯克旗下特斯拉和SpaceX也出现下跌。马斯克此前在中期选举中投入近5亿美元支持共和党候选人,随着民主党掌控国会,市场开始担心其旗下企业可能面临更多政策和监管审查。
高通财报也没能救股价
高通周四下跌9.5%,尽管其部分业绩表现并不差,但第四季度智能手机芯片销售未达到华尔街预期,进一步加剧投资者对半导体需求前景的担忧。
在正常市场环境下,这种幅度的财报落差未必足以引发接近10%的下跌,但在周四高度紧张的风险环境中,任何负面信号都会被迅速放大。
Argent Capital Management投资组合经理Jed Ellerbroek认为,当前走势很像数据中心资本支出受益股进入“投降阶段”,特别是半导体板块。不过,他也认为周四部分股票跌幅可能已经过度。
这种判断意味着,市场短线可能已经出现一定程度的恐慌性抛售,但是否能够快速企稳,仍取决于投资者对AI政策和资本支出前景的重新评估。
从“AI能改变什么”转向“AI到底值多少钱”
这轮调整的核心,并不是投资者突然否认人工智能的长期价值。
市场真正发生变化的是估值逻辑。过去几年,投资者更多关注AI能够创造多大的市场、推动多少生产率提升,以及哪些企业能够成为长期赢家。但随着资本支出不断膨胀、融资成本提高以及数据中心监管风险上升,市场开始要求公司证明这些投资能够真正产生回报。换句话说,华尔街正在从关注“AI能改变什么”,转向追问“AI到底值多少钱”。这也是为什么当前跌幅最大的不只是科技巨头,而是那些高度依赖AI资本开支、高估值和外部融资的企业。
美联储加息预期仍是一层压力
除了AI监管风险,美联储政策仍然是市场无法忽视的另一个变量。
克利夫兰联储主席哈马克和里士满联储主席巴尔金周四都暗示,未来仍存在继续加息的可能性。市场目前仍预计,美联储可能在12月会议上再次提高利率。
更高利率对科技股尤其不利,因为成长型公司的估值高度依赖未来现金流折现。当利率上升时,这些未来盈利的现值会下降,高估值公司往往首当其冲。
与此同时,利率维持高位也会增加AI基础设施企业的融资成本,进一步削弱市场对高资本开支模式的容忍度。
周五非农成为下一场考验
市场接下来将把注意力转向周五公布的美国10月非农就业报告。
如果就业增长明显强于预期、工资压力保持高位,美联储12月加息预期可能进一步升温,科技股和其他高估值资产可能继续承压。
如果就业数据显示劳动力市场明显降温,则可能降低进一步加息的紧迫性,并给债券收益率和科技股带来一定缓冲。
不过,在经历周四这场3万亿美元级别的市场蒸发后,单一经济数据能否迅速扭转风险情绪仍存在很大疑问。
投资者眼下更关心的是,中期选举之后,AI基础设施政策环境是否已经发生结构性变化。
AI牛市进入真正分水岭
周四的“黑色星期四”可能成为本轮AI行情的重要分水岭。
此前,AI资本支出快速增长、数据中心不断扩建、芯片需求爆发,共同推动科技股估值持续攀升。但如今,市场第一次开始同时面对监管风险、地方反对、融资成本和投资回报四重压力。这并不意味着人工智能长期趋势已经逆转。
但它可能意味着,此前“只要与AI沾边就会上涨”的市场阶段正在结束,投资者开始更加严格地区分真正拥有盈利能力和现金流的企业,与依靠融资和远期增长故事维持高估值的公司。
纳指暴跌5.52%、半导体指数狂泻超过12%、标普500单日蒸发约3万亿美元,这场市场风暴已经释放出一个十分明确的信号:华尔街对AI的信仰没有消失,但对AI价格的容忍度正在迅速下降。
真正的压力测试,可能才刚刚开始。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。